Actueel nieuws

Rechtbank Noord-Holland heeft geoordeeld dat je ook parkeerbelasting moet betalen als je kort op een parkeerplaats voor betaald parkeren staat terwijl je in de auto blijft zitten en je alarmlichten aan hebt. Hoe zit dat?
Is het mogelijk om fiscaal een verlies te nemen indien je als dga wordt aangesproken omdat je borg staat voor een schuld van je bv? Het antwoord op die vraag is niet in zijn algemeenheid te beantwoorden. In een casus bij rechtbank Zeeland-West-Brabant kon een dga wel een verlies in aftrek brengen. Wat speelde daar?
Vanaf 1 januari 2027 wordt de zogenoemde niet-Unieregeling uitgebreid voor een specifieke situatie.
Gerechtshof Arnhem-Leeuwarden vindt dat ook de verkrijging van een woning die daarna volledig wordt gesloopt, waarna er herbouw plaatsvindt, onder de 2% overdrachtsbelasting of de startersvrijstelling kan vallen. Wat besliste het gerechtshof hierover?
Vanaf waarschijnlijk 2027 komt er een fiscaal aantrekkelijke regeling voor aandelenopties toegekend aan werknemers van startups en scale-ups. Wat houdt dit in en waar moet je nu al rekening mee houden?
Vanaf 1 januari 2027 wordt de zogenoemde platformfictie in de btw uitgebreid voor een specifieke situatie.
Ben of was je een vuurwerkdetailhandelaar? Dan kom je misschien wel in aanmerking voor een nadeelcompensatie voor je misgelopen winst door het vuurwerkverbod. Aanvragen kan vanaf 3 november 2026, voorbereiden van die aanvraag kan nu al.
De vereenvoudigde btw-regeling voor kleine ondernemers bij e-commerce voorkomt dat een kleine ondernemer die digitale diensten of afstandsverkopen binnen de EU verricht, buitenlandse btw verschuldigd is.
Je stelt als werkgever een fiets ter beschikking aan je werknemer. De bijtelling van 7% bereken je over de consumentenadviesprijs inclusief btw. Maar wat doe je met de accessoires?
De staatssecretaris van Financiën heeft aangegeven dat het overgangsrecht van de 12% pseudo-eindheffing behouden kan blijven, als je een fossiele personenauto inbrengt in een bv. Ook als dit na 31 december 2026 gebeurt mits het een personenauto betreft die op uiterlijk 31 december 2026 ter beschikking stond aan de IB-ondernemer of een werknemer. Daarom is het niet nodig om in verband met een fossiele personenauto in 2026 nog een bv op te richten en je IB-onderneming in te brengen.
Een startende ondernemer is soms nog zonder zich dit te beseffen deelnemer aan de kleineondernemersregeling (KOR) in de btw. Dit kan tot een onverwachte financiële tegenvaller leiden.
Stel je als werkgever aan je werknemer een fiets ter beschikking, dan bedraagt de bijtelling 7% van de consumentenadviesprijs inclusief btw. Ook als de fiets alleen privé wordt gebruikt, blijft dit 7%.
Het kabinet is van plan om vanaf 2029 een greentimerregeling in te voeren voor oudere elektrische auto’s. Voor particulieren is het plan om misschien nog in 2026 een inkomensafhankelijke inruilregeling te introduceren bij demontage van een oudere fossiele auto. Wat weten we al over deze regelingen?
Op alle pakketten van buiten de EU wordt vanaf 1 november 2026 € 2 handling fee in rekening gebracht.
Volgens het gerechtshof Amsterdam komt een gps-fout in een parkeerapp waardoor een verkeerde zone wordt geselecteerd voor rekening van de parkeerder.
UWV werkt samen met eigenrisicodragers voor de Ziektewet (ZW) aan een aanpak waarmee zoveel mogelijk goed voorbereide Eerstejaars ZW-beoordelingen toch gedaan kunnen worden. Deze nieuwe aanpak gaat op 1 november 2026 van start.
Op 1 oktober 2027 loopt de standaard betalingsregeling voor veel coronabelastingschulden af. Staatssecretaris Eerenberg (Financiën) heeft in antwoord op Kamervragen laten weten dat er geen generieke verlaging van de invorderingsrente komt voor op dit moment nog openstaande coronabelastingschulden.
Het is nog steeds mogelijk om subsidie aan te vragen voor het aanleggen van laadinfrastructuur op eigen of gehuurd terrein voor elektrische werk-of voertuigen. Op alle onderdelen van de Subsidieregeling Private Laadinfrastructuur bij bedrijven (SPRILA) was begin oktober 2026 nog budget beschikbaar.
Op 1 oktober 2026 is de Zelfstandigenwet in internetconsultatie gegaan. Het is de bedoeling meer duidelijkheid te bieden aan zelfstandigen en opdrachtgevers. Er wordt in dit verband gesproken over een veilige haven. De Zelfstandigenwet moet onnodige terughoudendheid bij opdrachtgevers bij het inhuren van zzp’ers tegengaan én zorgen dat zelfstandigen de verantwoordelijkheid nemen om risico’s af te dekken.
In het Belastingplan 2026 is voorgesteld om de bosbouwvrijstelling in een keer af te schaffen per 1 januari 2029. In het voorstel is geen overgangsrecht opgenomen.
Heb je personeel aangeworven uit het buitenland waarvoor je de expatregeling (voorheen 30%-regeling) toepast? Houd er dan rekening mee dat dit percentage vanaf 2027 27% bedraagt en dat de salarisnorm vanaf 2027 hoger is.
As an entrepreneur, director and major shareholder, employer or private individual in the Netherlands, what can or must you sort out before the end of 2026? Or what should you actually wait to do? What changes are coming into effect in 2027 that you can already prepare for now? We’ve put together a few important tips for you.
Wat kun je of moet je als ondernemer, dga, werkgever of particulier voor het einde van 2026 regelen? Of waar moet je juist mee wachten? Wat verandert er per 2027 waar je nu al op kunt anticiperen? We geven je een aantal belangrijke tips.
Waar een gerechtshof nog bepaalde dat de doorbetaling van pensioen bij scheidingen voor 1 mei 1995 niet tot beperking van de aftrek mocht leiden, besliste de Hoge Raad anders. Ben je gescheiden voor 1 mei 1995, dan pakt dit dus helaas niet gunstig voor je uit.
Ben je van plan om je IB-onderneming in te brengen in een bv? Of twijfel je daar nog over? Als van plan bent om ook een fossiele personenauto in te brengen, is het verstandig om nog dit jaar de bv op te richten en de IB-onderneming in te brengen. Dit geldt ook voor de ruisende inbreng en voor de geruisloze inbreng waarvoor normaal de termijn eindigt op 31 maart 2027!
De uiterste datum waarop een lijfrente moet ingaan, is met ingang van 2026 gewijzigd. Deze nieuwe regels gelden volgens de Belastingdienst echter niet voor lijfrentes met een contractuele einddatum in 2025. Dit betekent dat deze lijfrentes uiterlijk eind 2026 zou moeten ingaan. Houd hier rekening mee!
De 12% pseudo-eindheffing voor fossiele personenauto’s van de zaak lijkt er echt te gaan komen. De heffing is vorig jaar al in de wet opgenomen en treedt op 1 januari 2027 in werking. Op Prinsjesdag 2026 is nog wel een aantal aanpassingen voorgesteld. Wat betekent deze heffing voor jou als werkgever en dga?
Als je zorgkosten maakt, kun je deze onder voorwaarden in aftrek brengen in je aangifte inkomstenbelasting (IB). Het kabinet heeft op Prinsjesdag voorgesteld om deze aftrek met ingang van 2028 af te schaffen.
Laat je op eigen verzoek een omgevingsplan wijzigen en brengt de gemeente daarvoor leges in rekening? Volgens Rechtbank Midden-Nederland zijn geen leges verschuldigd als de werkzaamheden niet rechtstreeks en in overheersende mate jouw individuele belang dienen.
In het Belastingplan 2027 is het voorstel opgenomen om het btw-tarief op sierteeltproducten vanaf 2028 te verhogen van 9 naar 21% btw.
Het kabinet heeft voorstellen gedaan voor het nieuwe box 3-stelsel, maar ook voor aanpassingen in box 1 én 2. Voor 90% van de vermogensbestanddelen geldt vanaf 2028 een vermogenswinstbelasting. Voor ondernemers is verder van belang dat onder meer het tarief in box 2 tijdelijk omlaag gaat. Daarentegen wordt het lenen bij de eigen bv in vijf jaar verlaagd naar € 100.000. Hoe zien de voorstellen eruit?
Ondernemers zijn waarschijnlijk vanaf 1 juli 2030 verplicht elektronische facturen te sturen naar andere ondernemers. Ook gaat vanaf waarschijnlijk 1 juli 2030 en 1 juli 2031 een digitale rapportageverplichting gelden. Wat weten we nu al hierover?
Heb je een oudere auto van de zaak, dan kan je aanlopen tegen de (aangekondigde) wijzigingen in de youngtimerregeling. Wat is nu de stand van zaken? En wat betekent dat dan voor jouw youngtimer?
Vanaf 2027 kan er iets wijzigen in de btw-berekening over de doorberekende motorrijtuigenbelasting (mrb) in je leasebedrag. Als de doorberekende mrb een zogenaamde doorlopende post is, hoeft de leasemaatschappij hierover geen btw te berekenen. Ook niet vanaf 2027. Dit is anders als de doorberekende mrb een zogenaamde quasi-doorlopende post is. Hoe zit dat?
In tegenstelling tot eerdere toezeggingen heeft het kabinet op Prinsjesdag 2026 geen duidelijkheid geschept over eventuele aanpassingen op het nieuwe box 3-stelsel dat vanaf 2028 gepland is. Beslissingen daarover zijn tot nader orde uitgesteld en niet verwerkt in de op Prinsjesdag gepresenteerde begroting. Inmiddels is op 29 september 2026 wel een Kamerbrief verschenen met voorstellen voor het nieuwe box 3-stelsel.
Een slim apparaat, een mobiele app, een stuk software: alles met een digitaal element moet vanaf eind 2027 veilig zijn. Dat regelt de Cyber Resilience Act (CRA), een Europese verordening die in het Nederlands Verordening cyberweerbaarheid heet. Anders dan bij de Cyberbeveiligingswet maakt de omvang van je bedrijf hier niet uit. Ook als zzp’er of klein bedrijf kun je er dus mee te maken krijgen.
Op Prinsjesdag heeft het kabinet diverse plannen gepresenteerd. In deze bijdrage wordt kort stil gestaan bij een aantal voornemens van het kabinet op het terrein van arbeid en inkomen.
Je kunt je personeel vaste kostenvergoedingen geven. Het liefst doe je dit onbelast of fiscaal zo aantrekkelijk als mogelijk. Wat zijn de aandachtspunten hierbij?
Het plan was om per 1 januari 2027 alle compensatieregelingen voor transitievergoedingen af te schaffen. Dit is uitgesteld tot 1 januari 2028.
Krijgt jouw personeel korting op producten uit jouw bedrijf? Dan geldt daar nu nog een vrijstelling voor in de loonbelasting. In de belastingplannen voor 2027 is echter opgenomen dat deze vrijstelling met ingang van 2027 vervalt.
De overdrachtsbelasting kent momenteel drie tarieven en een aantal vrijstellingen. In de Prinsjesdagstukken is opgenomen dat het tarief voor niet-hoofdverblijf woningen volgend jaar omlaag gaat van 8 naar 7%.
De Belastingdienst heeft antwoord gegeven op de vraag hoe je het werkelijke rendement in box 3 berekent als je een schenking onder schuldigerkenning doet en deze weer herroept.
Rijdt een werknemer in een auto van de zaak ook privé? Dan geldt een bijtelling privégebruik. Die geldt ook als de werknemer gedurende het jaar wisselt naar een auto waarmee hij niet privé rijdt of andersom. Het kabinet is niet van plan deze regeling aan te passen.
De belastingplannen voor 2027 zijn bekend. Het box 2 tarief blijft (vooralsnog) in 2027 gelijk aan 2026. Het is raadzaam om naar de planning van je dividenden te kijken. Misschien volgt daar wel uit dat dividend uitkeren in 2026 nog verstandig is.
Een werkgever kan het UWV om een herbeoordeling van de mate van arbeidsongeschiktheid van een (ex-)werknemer op grond van de Wet WIA vragen.
Wanneer je een lijfrente afkoopt, betaal je over de uitkering in principe belasting én revisierente. Als sprake is van langdurige arbeidsongeschiktheid is, onder voorwaarden, echter geen revisierente verschuldigd. De Belastingdienst heeft deze uitzondering nader toegelicht.
Een bv die te laat de aangifte Vpb 2022 indiende, kreeg van een rechtbank een lagere boete, onder meer omdat de bv vergelijkbaar was met een eenmanszaak. Wat speelde in deze zaak?
What tax proposals for entrepreneurs did the Dutch Government announce on Prince’s Day 2026? We have listed ten key proposals for you.
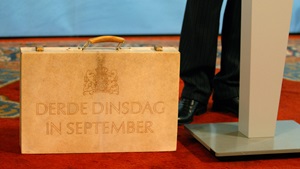
Welke belangrijke fiscale voorstellen voor ondernemers kwamen op Prinsjesdag 2026 uit het koffertje van minister Heinen van Financiën? Wij zetten tien belangrijke wijzigingen voor je op een rij.
Beter beveiligd raken tegen cyberdreigingen kost geld. Je kan hierbij denken aan bijvoorbeeld nieuwe software, een wachtwoordmanager, een training voor je medewerkers. Die investering hoef je niet meer alleen te dragen. Van 7 september tot en met 30 november 2026 kun je subsidie aanvragen via de regeling ‘Mijn Cyberweerbare Zaak’. Hieronder lees je hoe dat werkt.

Heeft u vragen ?

Voor meer details of vragen, nodigen wij u uit om contact op te nemen met een van onze deskundige adviseurs.